Gestión del parque de maquinaria en construcción: cómo controlar costes, mantenimiento y disponibilidad
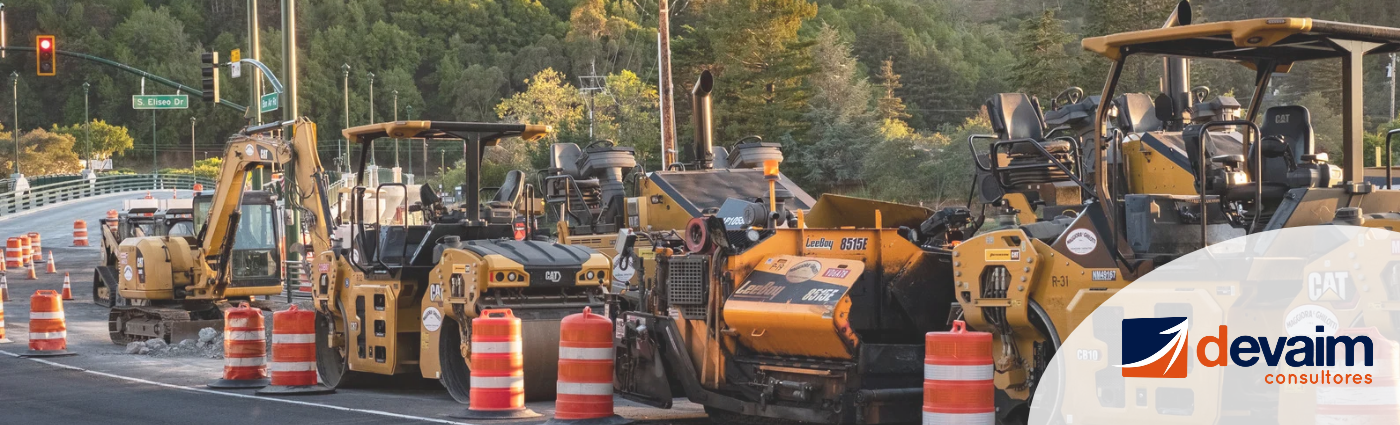
Una máquina parada en mitad de una obra no solo cuesta la reparación. Cuesta el retraso, la penalización, el equipo esperando y, muchas veces, el alquiler urgente de otra máquina a precio de mercado. Por eso la gestión del parque de maquinaria es una de las tareas con más impacto en la rentabilidad de una empresa constructora. También es una de las más difíciles de controlar cuando la información está repartida entre hojas de cálculo, partes en papel y facturas de taller.
En este artículo le explicamos qué abarca la gestión de maquinaria de construcción, qué indicadores conviene seguir, cómo se calcula el coste horario de una máquina y qué necesita para tener el control real de su parque.
En resumen
- La gestión del parque de maquinaria es el conjunto de procesos que permite a una constructora planificar, mantener, controlar y rentabilizar sus máquinas durante todo su ciclo de vida.
- Abarca seis áreas: planificación y renovación, gestión documental, mantenimiento, inventario y estadísticas, control de costes y control de disponibilidad.
- El dato clave es el coste horario real de cada máquina, imputado a la obra o al servicio donde trabaja.
- Sin un sistema integrado (ERP), es muy difícil saber si el parque de maquinaria gana o pierde dinero.
¿Qué es la gestión de un parque de maquinaria?
La gestión de un parque de maquinaria es la planificación, control y seguimiento de todas las máquinas de una empresa constructora. Abarca su compra o renovación, su documentación, su mantenimiento, su asignación a obras y los costes que generan. Su objetivo es que cada máquina esté disponible cuando la obra la necesita, al menor coste posible y con la información necesaria para decidir.
En muchas constructoras, el departamento de maquinaria es estratégico. La adjudicación de una obra puede exigir maquinaria específica que garantice plazos, calidad y seguridad. Además, algunas unidades de obra solo pueden ejecutarse con maquinaria especializada.
¿En qué empresas constructoras es estratégico el departamento de maquinaria?
El peso de la maquinaria depende del tipo de actividad. Resulta especialmente estratégico en las empresas que ejecutan obra tanto en contrata como en subcontrata, y en particular en:
- Empresas de movimiento de tierras.
- Fabricantes y suministradores de materiales de construcción (hormigones, aglomerados asfálticos, etc.).
- Empresas con negocios auxiliares de uso intensivo de maquinaria: canteras, graveras y plantas de machaqueo.
Además, la maquinaria puede tener dos destinos, y cada uno exige un control distinto:
- Producción interna: la máquina trabaja en obras propias y su coste debe imputarse a cada obra.
- Prestación de servicios a terceros: la máquina se alquila o presta servicio a otras empresas. En este caso hay que facturarla y medir su rentabilidad como un negocio en sí mismo.
¿Conviene esperar a 2028 para adaptarse?
No es recomendable. El aplazamiento da margen para hacer bien un único proyecto, pero las empresas que facturan más de 8 millones deben emitir factura electrónica en octubre de 2027, y todas tendrán que estar preparadas para recibirla antes de lo que parece.
Nuestra recomendación es aprovechar estos meses para:
- Confirmar en qué tramo está cada sociedad (facturación, SII o Verifactu).
- Revisar si el ERP actual podrá emitir y recibir factura electrónica y cumplir Verifactu sin desarrollos paralelos.
- Unificar en un mismo sistema la certificación, la facturación, la contabilidad y la tesorería, para que los estados de pago salgan de datos fiables y no de hojas de cálculo.
- Planificar la adaptación de una sola vez, pensando ya en los requisitos europeos de ViDA.
¿Cuánto invierte una constructora en maquinaria? Dos indicadores clave
| Indicador | Cómo se calcula | Rango orientativo | Para qué sirve |
|---|---|---|---|
| Índice de inversión en maquinaria | Valor anual de compra de maquinaria ÷ obra total anual | Entre el 3 % y el 13 % | Seguir si el parque se está renovando o descapitalizando |
| Índice de mecanización | Valor del parque de maquinaria ÷ producción anual | Entre el 13 % y el 19 % | Medir el grado de mecanización frente a la actividad |
El parque de maquinaria supone un fuerte esfuerzo inversor. Dos indicadores permiten medirlo y compararse con el sector:
Un índice de inversión que cae de forma sostenida es una señal de alerta. Indica que el parque envejece sin renovarse, lo que suele traducirse en más averías, más consumo y menor competitividad en las licitaciones.
Las 6 áreas de la gestión del parque de maquinaria
Gestionar un parque de maquinaria es complejo porque influyen varios factores: el tamaño de la empresa, su dispersión geográfica, su especialización, la intensidad de uso de las máquinas y su destino (uso interno o servicio a terceros). Estas son las seis áreas que debe cubrir:
1. Planificación de necesidades y renovación: ¿cuándo comprar o sustituir una máquina?
La empresa constructora necesita realizar una cuidada y minuciosa planificación en la adquisición de nuevas máquinas. La compra de nuevas máquinas puede derivarse de la implantación de nuevos procesos productivos, de la mejora de procesos productivos ya existentes, de la necesidad de incrementar la capacidad de producción o por renovación de máquinas que han llegado a la obsolescencia. Esta renovación es independiente del tamaño de la empresa, ya que la no renovación del parque de maquinaria puede generar serios problemas de descapitalización e importantes incrementos en los costes de producción.
Es fundamental conocer las causas de la pérdida de valor de las máquinas y establecer pautas objetivas para su renovación. Un parque de maquinaria envejecido puede derivar en un incremento de costes y una baja de competitividad y rentabilidad de la empresa.
2. Gestión documental de la maquinaria
Cada máquina lleva asociada una documentación que debe estar vigente y localizable, tanto para la obra como ante una inspección:
- Documentación legal y administrativa (fichas técnicas, marcado CE, certificados).
- Documentación de seguridad y prevención de riesgos laborales.
- Permisos, ITV en su caso y seguros.
- Contratos asociados (alquiler, renting, mantenimiento).
- Documentación económica: partes de máquina y facturas de los servicios prestados.
3. Mantenimiento preventivo, conservación y reparaciones
Un mantenimiento preventivo bien planificado evita costes de parada y reparaciones de urgencia. También evita incumplimientos de plazo y calidad, tanto con otros departamentos como con los clientes a los que se presta servicio. Incluye:
- Programación del mantenimiento preventivo por horas o por fechas.
- Gestión de reparaciones en taller propio o externo.
- Programación de engrases, revisiones y limpiezas.
4. Inventario clasificado y estadísticas de maquinaria
Para una empresa constructora resulta imprescindible controlar los elementos que componen su parque de maquinaria, disponiendo de un inventario clasificado y organizado que le permita seleccionar la maquinaria adecuada para cada trabajo y momento, por ejemplo:
- Material de bombeo , aire comprimido , sondeos y cimentaciones
- Material de producción y transformación de energía
- Maquinaria de movimiento de tierras
- Maquinaria de transporte
- Maquinaria de elevación
- Maquinaria de construcción de firmes
- Maquinaria de machaque y clasificación de áridos
- Maquinaria de hormigonado y edificación
- Maquinaria flotante
Sobre ese inventario, las estadísticas que más ayudan a decidir son las de averías y reparaciones, consumo de combustible y repuestos, costes de amortización, y producción y rendimiento de cada máquina.
5. ¿Cómo se calcula el coste horario de una máquina?
El coste horario de una máquina es la suma de sus costes de propiedad y sus costes de operación, dividida entre las horas efectivas de trabajo. Con este dato se imputa correctamente la maquinaria a cada obra y se fija la tarifa cuando se presta servicio a terceros.
| Tipo de coste | Qué incluye | Naturaleza |
|---|---|---|
| Costes de propiedad | Amortización, intereses de la inversión, seguros y cargas indirectas | Fijos: se generan aunque la máquina no trabaje |
| Costes de operación | Combustibles y lubricantes, averías y reparaciones, repuestos, inspecciones y operador | Variables: dependen de las horas de uso |
Coste horario = (costes de propiedad + costes de operación) ÷ horas efectivas de trabajo
Si las horas reales no se registran a diario mediante partes de máquina, el coste horario se convierte en una estimación y la rentabilidad de cada obra deja de ser fiable.
6. Control de capacidad y disponibilidad
Saber qué máquina está disponible, dónde y hasta cuándo es tan importante como conocer su coste. El control de disponibilidad incluye:
- El tiempo de permanencia de cada máquina en obra.
- La disponibilidad de las máquinas en almacén o parque.
- Los equipos de máquinas que trabajan en conjunto (por ejemplo, excavadora y camiones).
¿Departamento integrado o independiente?
La gestión del parque puede estar integrada en la constructora o funcionar como una unidad independiente. En el segundo caso, a veces es una sociedad del grupo que imputa costes y factura a las obras o empresas del grupo por el uso de la maquinaria. El parque se gestiona entonces como un centro de beneficio, con tarifas internas basadas en el coste horario real.
En ambos modelos, lo importante es lo mismo. El coste de cada máquina tiene que llegar a la obra donde trabaja. Y la dirección tiene que poder ver la rentabilidad del parque por máquina, por familia y por obra
Errores habituales en la gestión de maquinaria
- Información dispersa: el inventario está en una hoja de cálculo, los partes en papel y las facturas de taller en contabilidad. Nadie tiene la foto completa.
- Mantenimiento solo correctivo: se repara cuando se rompe, con el coste de parada que eso supone.
- Imputación a obra estimada, no real, por falta de registro de horas.
- Renovar por intuición en lugar de por datos de coste y rendimiento.
- Documentación caducada que se detecta en el peor momento: en una inspección o al entrar en obra.
¿Qué herramienta necesita para gestionar un parque de maquinaria?
Para cubrir las seis áreas sin duplicar información, la maquinaria debe gestionarse en el mismo sistema que la obra, las compras y la contabilidad, es decir, en un ERP integrado. Así, cada parte de máquina, cada repuesto y cada factura de taller alimentan automáticamente el coste de la máquina y el de la obra.
En Devaim Consultores trabajamos con Microsoft Dynamics 365 Business Central, al que añadimos soluciones propias para el sector:
- QE machine, para la gestión de la maquinaria.
- QS building, la solución para constructoras que conecta la maquinaria con la obra, las certificaciones y los costes.
En Devaim Consultores llevamos más de 20 años ayudando a empresas a mejorar su eficiencia con soluciones de gestión y procesos de negocio, y contamos con la certificación Microsoft Dynamics®. Si quiere más en detalle esta solución y como puede ayudar a su empresa, hablemos de su caso.


